BOURSE & HORIZON DE PLACEMENT
Investir en bourse : y a-t-il un bon moment ?
À force d’attendre le bon moment, on peut ne jamais commencer.
Quand les marchés baissent, il faudrait attendre que la situation s’améliore. Quand ils remontent, il faudrait attendre qu’ils deviennent moins chers. Le raisonnement paraît prudent. Poussé jusqu’au bout, il peut surtout devenir une excellente façon de rester immobile.
La question « Est-ce le bon moment ? » n’est pas absurde. Mais elle arrive souvent avant une question plus utile : quand aurez-vous besoin de cet argent ? Un capital destiné à un projet proche ne se gère pas comme une épargne que l’on peut laisser travailler quinze ou vingt ans.
La durée change la question
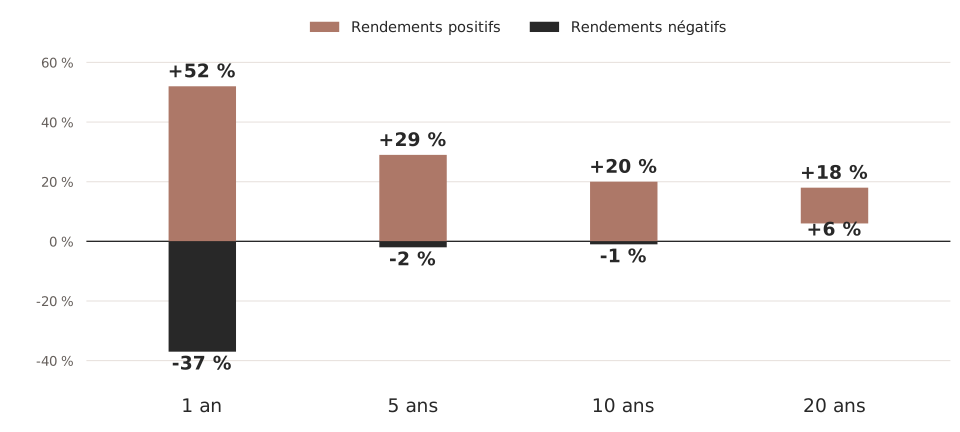
L’étude de J.P. Morgan Asset Management observe les rendements du S&P 500 entre 1950 et 2025. Sur une année civile, ils vont d’environ -37 % à +52 %. Sur cinq ans, le rendement annualisé des périodes observées va de -2 % à +29 %. Sur dix ans, de -1 % à +20 %. Sur vingt ans, de +6 % à +18 % par an.
L’écart se resserre avec l’horizon. Le point d’entrée compte toujours, mais cette histoire ne se résume plus à la séance de Bourse du jour. Attention : ce sont des observations américaines, dans un cadre précis, pas les bornes des résultats possibles demain. Une durée de vingt ans n’est pas une garantie en capital.
Le prix compte. La disponibilité de votre argent aussi.
Penser durée ne signifie pas acheter n’importe quoi, à n’importe quel prix. Les valorisations, la diversification et les frais restent à examiner. Cela signifie d’abord éviter de confier aux marchés un argent que l’on risque de devoir récupérer au mauvais moment.
Une dépense prévue dans deux ans et une retraite envisagée dans vingt ans n’appellent pas la même réponse. Une réserve disponible pour les imprévus aide également à ne pas transformer une baisse temporaire des marchés en vente imposée par un besoin de trésorerie.
Remplacer l’attente par une méthode
Pour un capital déjà disponible, investir en une fois ou répartir l’entrée dans le temps sont deux choix à comparer. Étaler les versements répartit les dates d’achat ; cela ne garantit ni un meilleur rendement, ni l’absence de perte. Si les marchés montent, l’argent encore en attente peut manquer une partie de la hausse.
Pour une épargne constituée chaque mois, des versements réguliers peuvent organiser l’effort sans faire dépendre chaque décision d’une prévision. Dans les deux cas, l’essentiel est de fixer un montant, un horizon, une allocation et des conditions de réexamen. Le calendrier se construit autour du projet, pas autour de la promesse d’un point bas introuvable.
Vous n’avez pas besoin de connaître la prochaine baisse pour savoir ce que votre épargne doit financer.
Commençons par vos échéances et votre marge de sécurité. Nous pourrons ensuite décider comment investir, et sur quelle durée.
Sources et repères
J.P. Morgan AM - Guide to the Markets, 30 septembre 2026, p. 60
AMF - Volatilité des placements : ce qu’il faut savoir
Investir comporte un risque de perte en capital. Une diversification ne supprime pas les risques de marché. Article pédagogique ; la stratégie dépend de votre situation.