Stratégie de placement
Gestion passive : pourquoi c’est bien moins simple que cela en a l’air
Un fonds peut être passif. L’investisseur, beaucoup moins.
Vous avez choisi un placement pour dix ou vingt ans. Puis les marchés baissent, les titres de presse s’inquiètent et une question apparaît : faut-il vendre avant que la situation empire ?
C’est à ce moment que l’écart entre une stratégie sur le papier et une stratégie vécue devient concret.
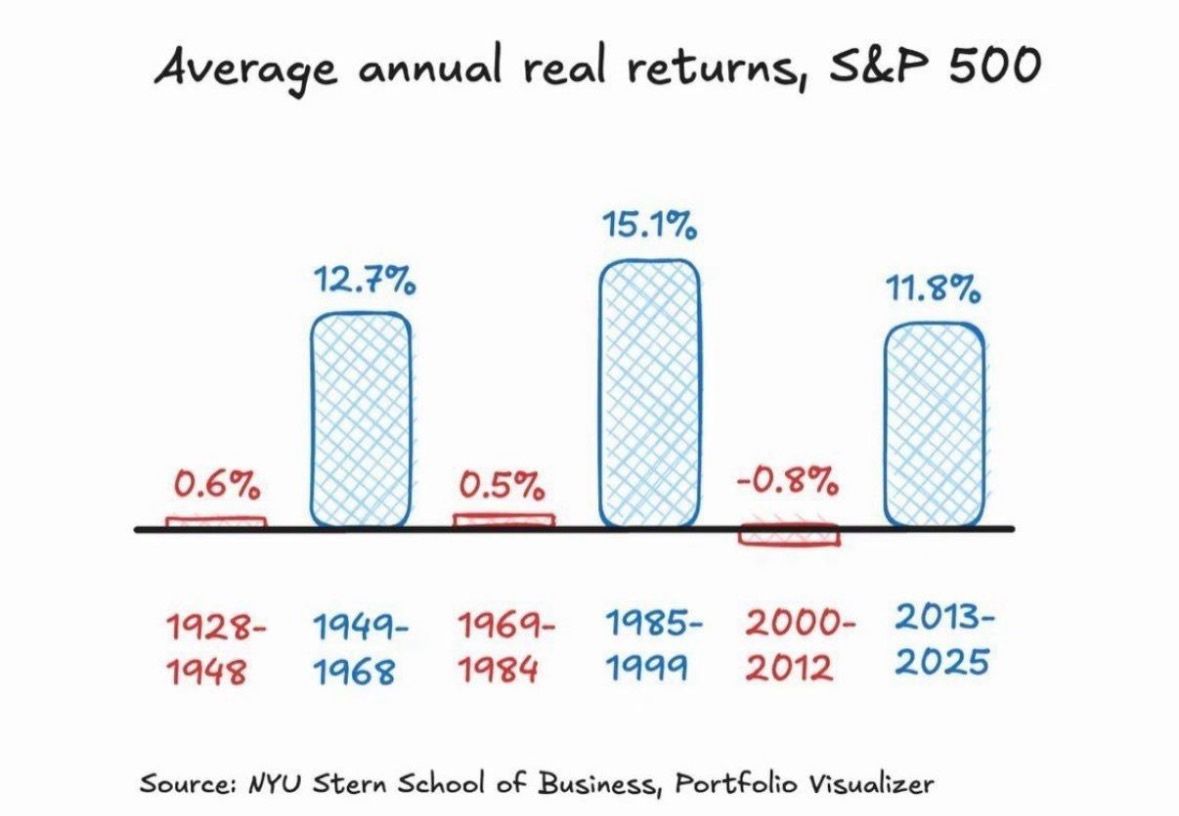
Comparer les outils reste indispensable
La gestion indicielle cherche à suivre un indice. La gestion active repose sur les choix d’un gérant, selon les objectifs et les contraintes du fonds.
Les ETF indiciels peuvent proposer des frais de gestion réduits et une exposition facile à identifier. Ils suivent toutefois leur marché à la baisse comme à la hausse. Un indice concentré sur un pays ou un secteur ne devient pas mondialement diversifié parce qu’il est accessible par un ETF.
Un fonds actif doit, lui aussi, être examiné avec exigence : frais, risques, méthode et résultats après frais. Le seul fait qu’un gérant sélectionne les investissements ne garantit pas qu’il fera mieux que son indice de comparaison.
Choisir demande donc davantage qu’une préférence pour une étiquette.
Votre comportement fait partie de la stratégie
Une allocation peut sembler acceptable tant que les marchés progressent. Elle peut devenir difficile à conserver lorsqu’une baisse touche une épargne que vous avez mis des années à constituer.
Avant d’investir, je trouve plus utile de discuter d’une baisse en euros que d’un profil abstrait. Que feriez-vous si votre portefeuille reculait sensiblement ? Auriez-vous besoin de retirer de l’argent ? Votre réserve disponible vous permettrait-elle d’attendre ?
Ces questions aident à ajuster le risque avant qu’il soit subi. Elles concernent autant les placements actifs que les placements passifs.
Ce que vous pouvez attendre du conseil
Accompagner un épargnant consiste à relier ses placements à ses projets, à rendre les risques compréhensibles et à prévoir comment réagir lorsque la situation change.
Cela peut conduire à conserver une allocation pendant une période agitée. Cela peut aussi conduire à l’adapter parce qu’un projet approche, qu’un revenu disparaît ou que le risque pris n’est plus supportable. Garder le cap ne veut pas dire ignorer les faits.
Cet accompagnement ne garantit aucune surperformance. Sa valeur doit pouvoir être appréciée au regard du service rendu et de son coût, expliqué clairement.
Avant de demander quel mode de gestion est le meilleur, demandons-nous quelle stratégie vous pourrez comprendre, financer et suivre dans la durée. C’est sur cette base que le choix des outils devient utile.
Repère documentaire : AMF — Ce qu’il faut savoir sur les ETF avant d’investir.